Utilisez les fonds pour consolider vos dettes, rénover votre propriété, effectuer un achat important ou régler une dépense urgente. Alexis compare 25+ prêteurs pour le scénario le plus avantageux. Sans frais pour vous.
5 questions, environ 2 minutes. Aucune enquête de crédit à cette étape.
Ce que vous pouvez en faire
La valeur nette accumulée dans votre maison n'est pas figée. Voici les quatre raisons pour lesquelles les propriétaires viennent me voir.
Cartes, marges, prêt auto, prêt personnel. Tout se regroupe en un seul versement, à un taux qui n'a rien à voir avec le 20 % d'une carte.
Toiture, cuisine, salle de bain, sous-sol. Vous financez les travaux avec la valeur que la maison a déjà prise, sans vider vos comptes.
Véhicule, chalet, mise de fonds pour un immeuble, démarrage d'entreprise. Un financement structuré plutôt qu'un crédit à taux élevé.
Arrérages d'impôt, séparation, succession, imprévu médical. On agit vite, et on le fait sans que vous ayez à vous justifier.
Je magasine votre dossier auprès de plus de 25 prêteurs au pays
Banques, prêteurs alternatifs et prêteurs privés. Y compris ceux qui acceptent ce que votre institution a refusé.
Un refus n'est pas un verdict
Une institution, c'est une seule grille de critères. Quand vous n'entrez pas dedans, la conversation s'arrête. Ailleurs, elle commence.
Votre conseiller vend les produits de sa banque, point. Il ne peut pas vous envoyer chez le prêteur d'à côté qui, lui, aurait dit oui. Moi, je n'ai pas cette contrainte.
Quelques retards, un ratio d'endettement élevé, une proposition ou une faillite libérée. Les prêteurs alternatifs regardent d'abord l'équité de la propriété, pas seulement le pointage.
Travailleur autonome, commissions, pourboires, revenus de location, deuxième emploi. Des revenus bien réels que la grille bancaire traite comme s'ils n'existaient pas.
À 20 % ou 22 % sur une carte, presque tout votre versement part en intérêt. Le solde, lui, ne descend pas. Pendant ce temps, la valeur de votre maison, elle, a monté.
Si vous êtes propriétaire, il y a presque toujours une avenue. La vraie question n'est pas « est-ce possible », c'est « à quelles conditions ». C'est exactement ce que l'analyse gratuite vous donne.
Comment le montant se calcule
La valeur nette, c'est ce qui reste quand on soustrait le solde de votre hypothèque de la valeur marchande actuelle. Une partie de ce montant peut être refinancée et vous être remise en argent.
Financement potentiel
130 000 $
Exemple illustratif seulement. Le montant réel dépend de l'évaluation de la propriété, de vos revenus, de votre dossier de crédit et des critères du prêteur retenu.
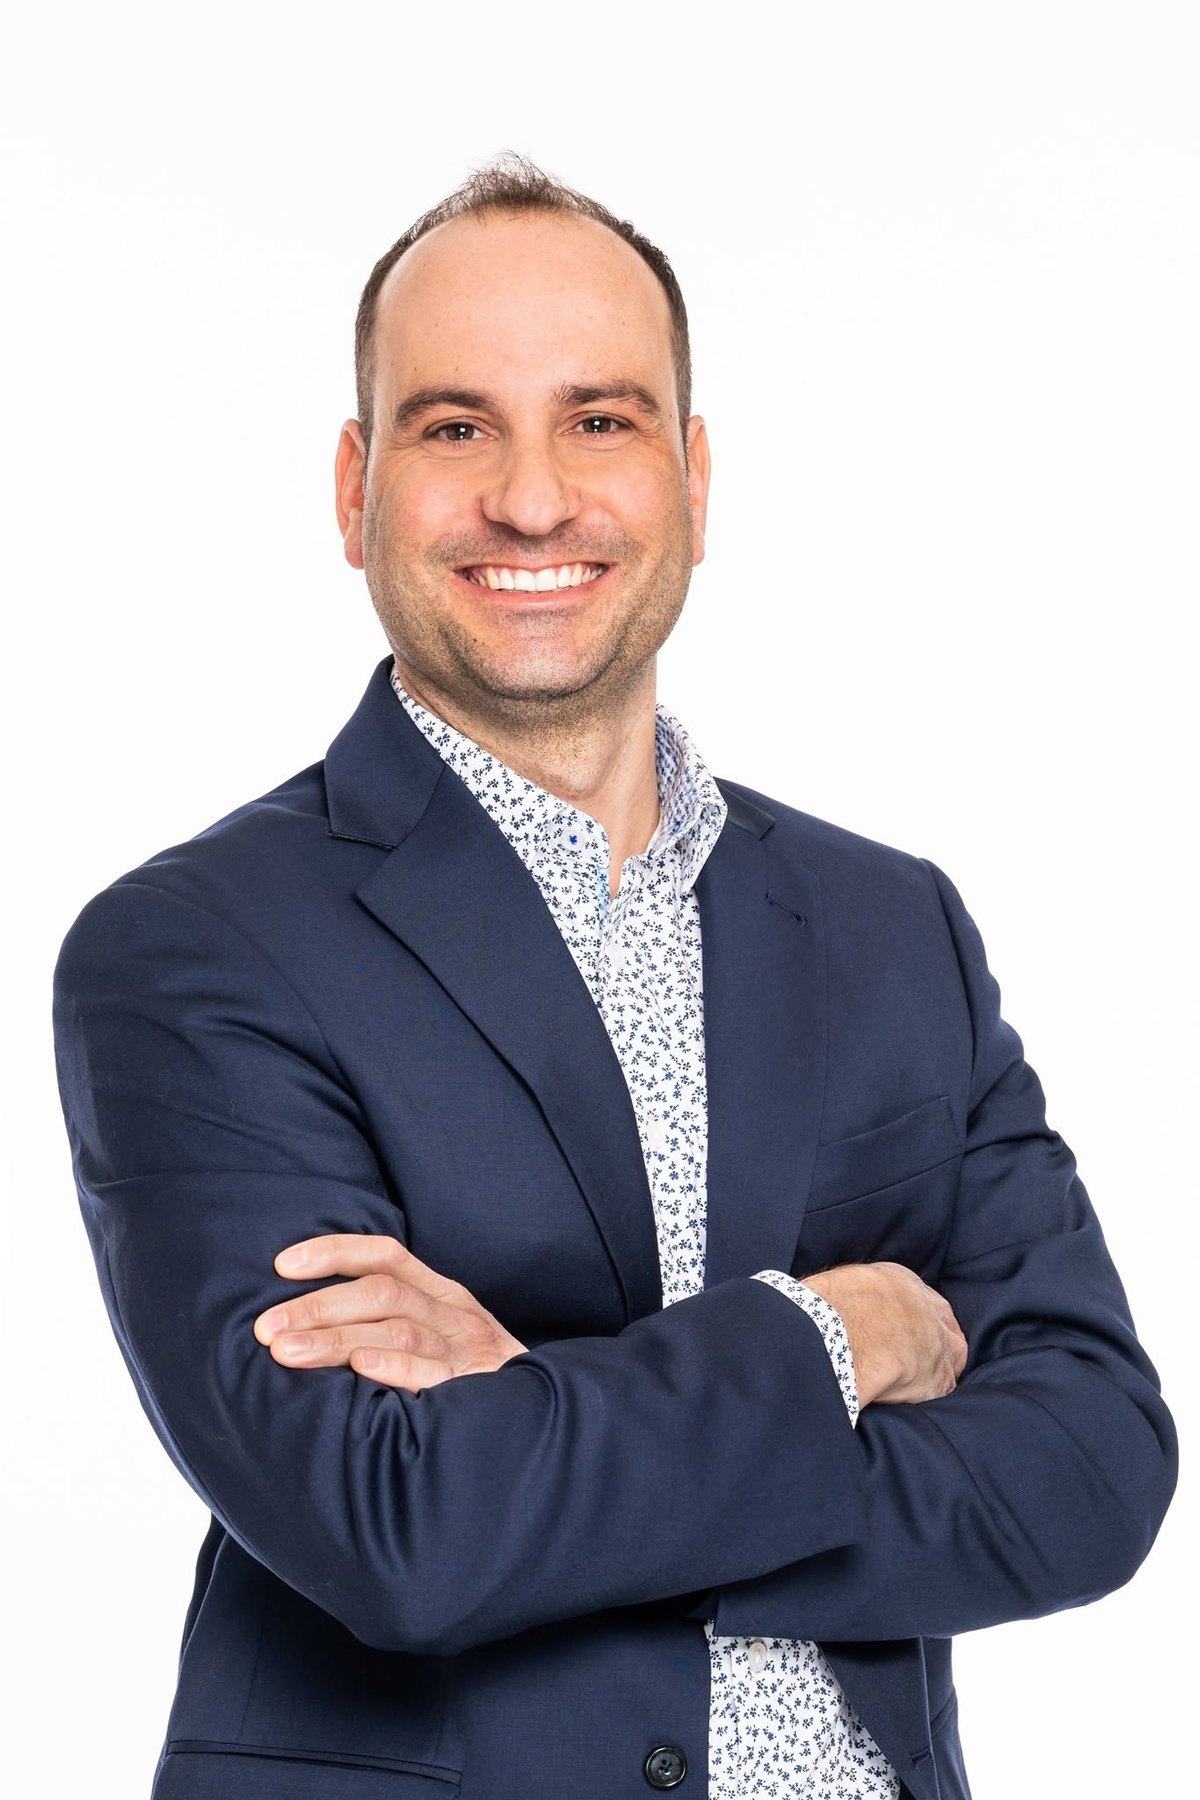
Qui s'occupe de votre dossier
Je m'appelle Alexis Beauchamp et je suis courtier hypothécaire chez Multi-Prêts Hypothèques. Mon travail n'est pas de vous vendre un produit : c'est de présenter votre situation, telle qu'elle est, aux prêteurs les plus susceptibles de dire oui.
La plupart des gens qui m'appellent ont déjà essuyé un refus. Ils arrivent gênés, persuadés que leur dossier est un cas désespéré. Neuf fois sur dix, il ne l'est pas. Il a juste été présenté à la mauvaise porte.
Comment ça se passe
Vous savez à chaque moment où en est votre dossier et ce qui s'en vient.
Deux minutes, depuis votre téléphone. Aucune enquête de crédit, aucun document à fournir à cette étape.
On valide les chiffres ensemble et je vous dis franchement ce qui est réaliste dans votre cas. Même si la réponse est non.
Montant accessible, versement mensuel, conditions, coût réel. Vous comparez avant de vous engager à quoi que ce soit.
Négociation avec le prêteur, évaluation, notaire, décaissement. Vous signez, je m'occupe du reste.
Ce qu'ils en disent
Trois dossiers qui avaient tous reçu un refus ailleurs avant d'aboutir.
« Deux cartes, une marge, le prêt de l'auto et deux petits prêts. Ma caisse avait refusé net. Alexis a regardé ça une soirée et il est revenu avec une solution. Un seul paiement aujourd'hui, et je sais enfin où je m'en vais. »
Sophie L.
Trois-Rivières, QC
« Travailleur autonome depuis huit ans, donc automatiquement compliqué pour les banques. La toiture coulait, il fallait agir. Alexis a trouvé un prêteur qui comprend les revenus d'entreprise. Les travaux sont faits. »
Martin T.
Saint-Jérôme, QC
« Une proposition de consommateur derrière moi, je pensais être barré à vie. Zéro jugement de sa part, il m'a expliqué exactement pourquoi les deux premiers refus étaient arrivés. Le troisième prêteur a dit oui. »
Jean-François B.
Gatineau, QC
Témoignages de clients réels. Les résultats varient selon chaque dossier et ne constituent pas une garantie.
Questions fréquentes
Rien. C'est le prêteur retenu qui rémunère le courtier, donc mon accompagnement ne vous coûte rien, du premier appel jusqu'à la signature. L'analyse est gratuite et sans engagement. Dans les rares dossiers où un prêteur spécialisé exigerait des frais, je vous les présente noir sur blanc avant que vous vous engagiez à quoi que ce soit : jamais de surprise en cours de route.
Parce que votre banque n'a qu'une grille de critères, la sienne. J'ai accès à plus de 25 prêteurs, dont des prêteurs alternatifs et privés dont le modèle repose d'abord sur l'équité de la propriété plutôt que sur le pointage de crédit. Un même dossier peut être refusé d'un côté et accepté de l'autre.
Oui. Ce type de financement s'appuie sur la valeur nette accumulée dans une propriété. Sans propriété, il n'y a pas d'équité à mobiliser et je ne pourrai malheureusement pas vous accompagner pour cette solution.
Le questionnaire et la première conversation n'ont aucun impact : aucune enquête de crédit n'est faite à cette étape. Une enquête formelle n'a lieu qu'au moment de soumettre une demande concrète à un prêteur, et uniquement avec votre accord explicite. À moyen terme, remplacer plusieurs dettes à taux élevé par un seul versement bien géré est souvent bénéfique pour votre cote.
Ce n'est pas éliminatoire. Plusieurs prêteurs avec qui je travaille acceptent les faillites libérées et les propositions, en cours comme terminées. Ce qui compte davantage, c'est l'équité disponible dans votre propriété et votre capacité actuelle à rembourser.
Vous avez un retour de ma part en moins de 24 h ouvrables. Pour le décaissement, comptez généralement de 2 à 6 semaines selon la complexité du dossier, les délais d'évaluation de la propriété et ceux du notaire. Les dossiers urgents peuvent être accélérés.
Je travaille partout au Québec. Les rencontres se font à distance, par téléphone ou en visioconférence, selon ce qui vous convient le mieux. Vous n'avez pas à vous déplacer.
Deux minutes, aujourd'hui
Cinq questions suffisent pour savoir si votre propriété peut vous donner accès à 25 000 $, 50 000 $ ou davantage. Aucune enquête de crédit, aucun engagement, aucune pression.
Offre réservée aux propriétaires. Ce financement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Offre réservée aux propriétaires. Ce financement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Êtes-vous propriétaire d'une résidence au Québec ?
C'est la condition de départ, sans exception.
Quel est votre statut actuel ?
Les prêteurs doivent pouvoir confirmer une source de revenu stable.
Pourquoi avez-vous besoin de ce financement ?
Ça me permet de cibler le bon type de prêteur dès le départ.
Solde actuel de votre hypothèque
Un montant approximatif suffit.
Valeur estimée de votre propriété
Selon vous, à combien se vendrait-elle aujourd'hui ?
Où puis-je vous joindre ?
Je reviens personnellement vers vous sous 24 h ouvrables avec votre estimation.
Confidentiel · aucun pourriel · aucune enquête de crédit
Le financement que j'offre repose sur la valeur nette d'une propriété. Comme ce n'est pas votre situation en ce moment, je ne peux malheureusement pas vous accompagner. Si vous devenez propriétaire, revenez me voir : ça me fera plaisir de regarder votre dossier.
J'analyse votre dossier et je vous contacte sous 24 h ouvrables avec une estimation du montant accessible et des conditions réalistes.
Demande envoyée !
Alexis vous contacte sous 24 h.
