Si vous êtes propriétaire au Québec, Alexis prend votre dossier en charge et magasine auprès de plus de 25 prêteurs pour trouver le scénario qui allège vraiment vos mois, au meilleur taux possible. Sans frais pour vous.
5 questions, environ 2 minutes. Aucune enquête de crédit à cette étape.
Ce qu'on regroupe
Ce sont les crédits les plus chers du marché. Tant qu'ils restent où ils sont, vos versements servent surtout à payer de l'intérêt.
Visa, Mastercard, cartes de magasin. Entre 19 % et 29 % d'intérêt, souvent sur des soldes qui ne descendent plus depuis des années.
Personnelle ou hypothécaire. Le taux suit les hausses, le paiement minimum entretient la dette sans jamais l'éteindre.
Financement de véhicule, prêt à la consommation, achat en plusieurs versements. Autant de dates et de créanciers différents à suivre.
Arrérages d'impôt, taxes municipales, comptes envoyés en recouvrement. Ils se règlent aussi dans le regroupement.
Tout ça disparaît du décor et redevient un seul versement mensuel, à un taux sans commune mesure avec celui d'une carte.
Je magasine votre dossier auprès de plus de 25 prêteurs au pays
Banques, prêteurs alternatifs et prêteurs privés. Y compris ceux qui acceptent ce que votre institution a refusé.
Ce que ça change concrètement
La valeur nette de votre propriété sert à racheter vos soldes à taux élevé. Le montant dû ne disparaît pas : il change simplement de véhicule, et le véhicule coûte beaucoup moins cher.
Avant le regroupement
Après le regroupement
Différence mensuelle
590 $
Exemple illustratif seulement, à partir d'un scénario courant. Le résultat réel dépend de vos soldes, de l'évaluation de la propriété, de vos revenus, de votre dossier de crédit et des critères du prêteur retenu. Étaler une dette sur une plus longue période peut augmenter le coût total des intérêts payés.
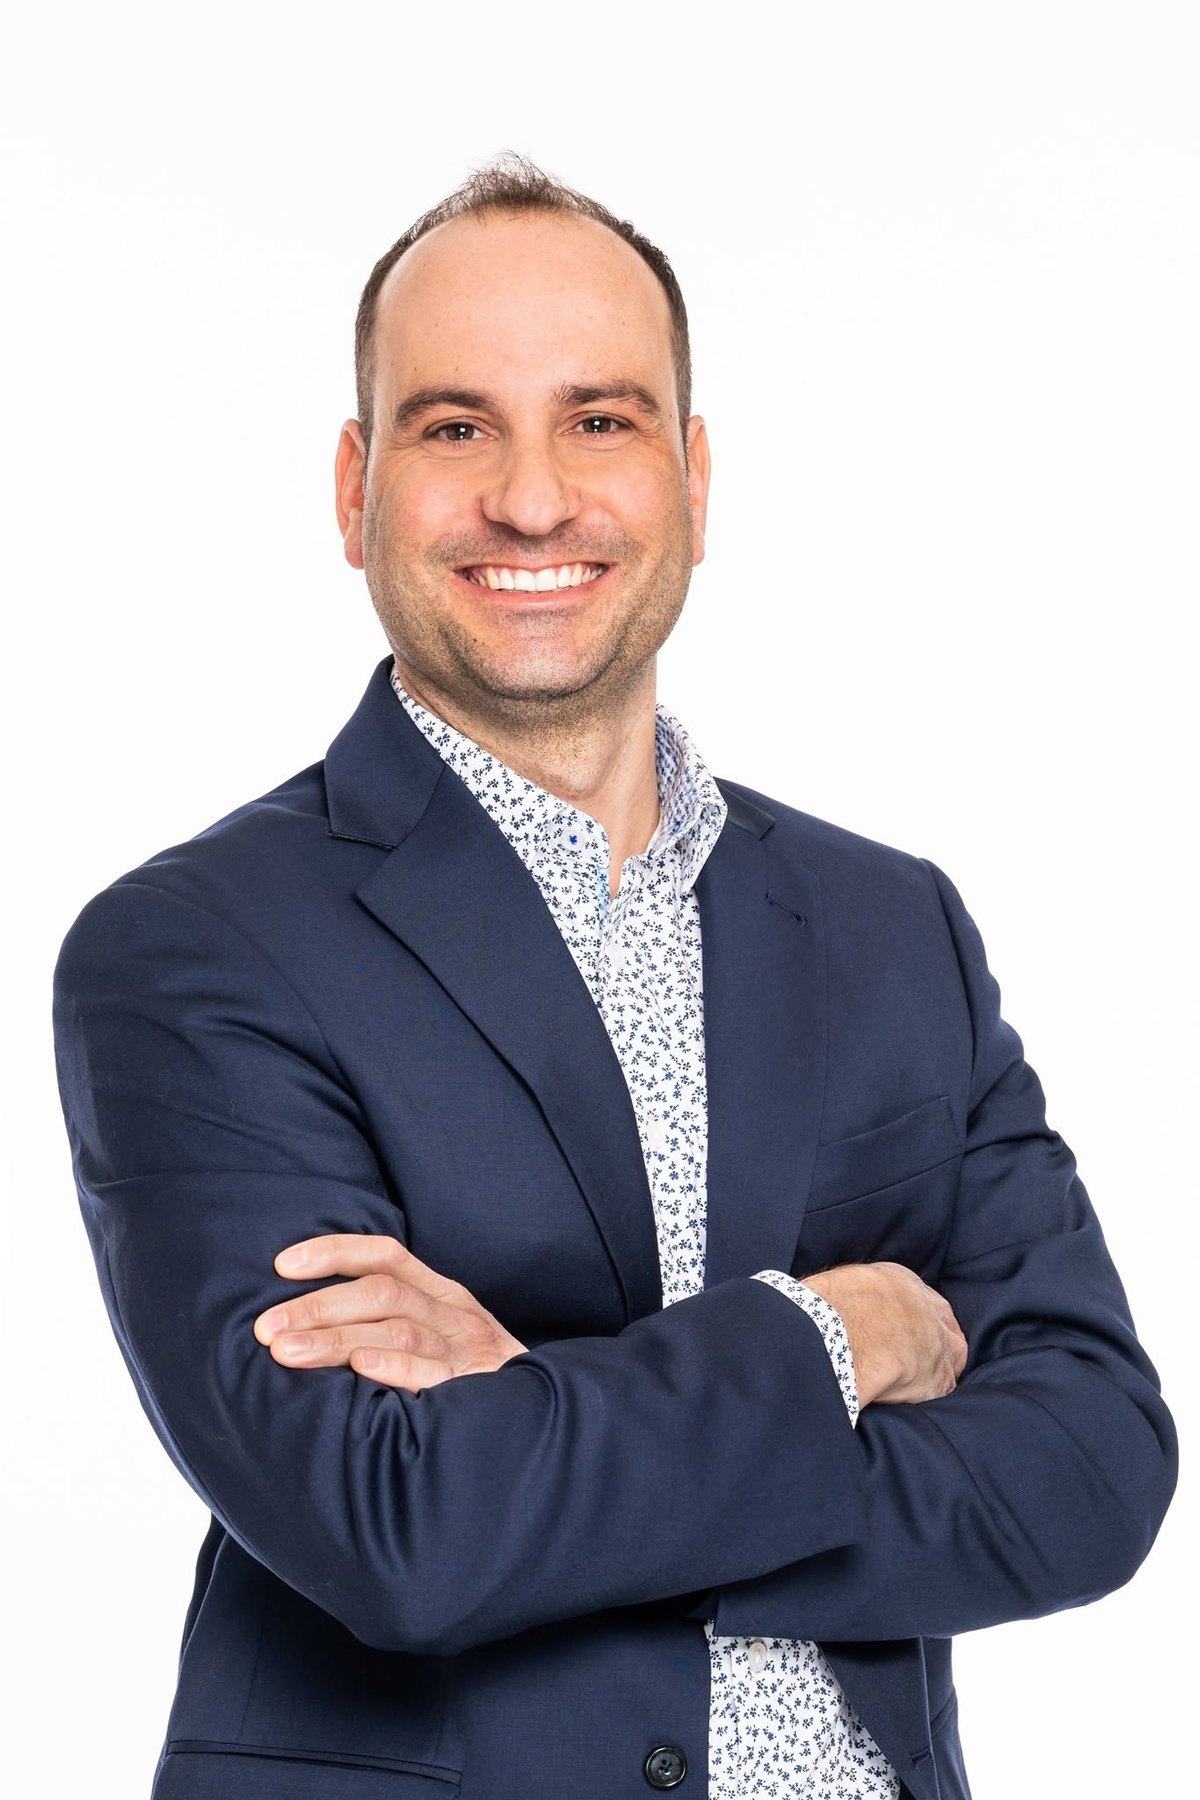
Qui s'occupe de votre dossier
Je m'appelle Alexis Beauchamp et je suis courtier hypothécaire chez Multi-Prêts Hypothèques. Mon travail n'est pas de vous vendre un produit : c'est de présenter votre situation, telle qu'elle est, aux prêteurs les plus susceptibles de dire oui.
La plupart des gens qui m'appellent ont déjà essuyé un refus. Ils arrivent gênés, persuadés que leur dossier est un cas désespéré. Neuf fois sur dix, il ne l'est pas. Il a juste été présenté à la mauvaise porte.
Ils ont regroupé
Trois dossiers de consolidation, tous refusés ailleurs avant d'aboutir.
« Deux cartes, une marge, le prêt de l'auto et deux petits prêts. Ma caisse avait refusé net. Alexis a tout regroupé en un seul versement. Je ne passe plus mes fins de mois à calculer quelle facture je repousse. »
Sophie L.
Trois-Rivières, QC
« Revenus variables depuis huit ans, donc automatiquement compliqué pour les banques. J'avais 40 000 $ étalés sur quatre cartes à 22 %. Alexis a trouvé un prêteur qui comprend les revenus d'entreprise. Un seul paiement maintenant. »
Martin T.
Saint-Jérôme, QC
« Une proposition de consommateur derrière moi, je pensais être barré à vie. Zéro jugement de sa part. Il m'a expliqué pourquoi les deux premiers refus étaient arrivés, et le troisième prêteur a dit oui. Mes cartes sont à zéro. »
Jean-François B.
Gatineau, QC
Témoignages de clients réels. Les résultats varient selon chaque dossier et ne constituent pas une garantie.
Questions fréquentes
Rien. C'est le prêteur retenu qui rémunère le courtier, donc mon accompagnement ne vous coûte rien, du premier appel jusqu'à la signature. L'analyse est gratuite et sans engagement. Dans les rares dossiers où un prêteur spécialisé exigerait des frais, je vous les présente noir sur blanc avant que vous vous engagiez à quoi que ce soit : jamais de surprise en cours de route.
Parce que votre banque n'a qu'une grille de critères, la sienne. J'ai accès à plus de 25 prêteurs, dont des prêteurs alternatifs et privés dont le modèle repose d'abord sur l'équité de la propriété plutôt que sur le pointage de crédit. Un même dossier de consolidation peut être refusé d'un côté et accepté de l'autre.
Oui. Ce type de consolidation s'appuie sur la valeur nette accumulée dans une propriété. Sans propriété, il n'y a pas d'équité à mobiliser et je ne pourrai malheureusement pas vous accompagner pour cette solution.
Le questionnaire et la première conversation n'ont aucun impact : aucune enquête de crédit n'est faite à cette étape. Une enquête formelle n'a lieu qu'au moment de soumettre une demande concrète à un prêteur, et uniquement avec votre accord explicite. À moyen terme, remplacer plusieurs dettes à taux élevé par un seul versement bien géré est souvent bénéfique pour votre cote.
Ce n'est pas éliminatoire. Plusieurs prêteurs avec qui je travaille acceptent les faillites libérées et les propositions, en cours comme terminées. Ce qui compte davantage, c'est l'équité disponible dans votre propriété et votre capacité actuelle à rembourser.
Vous avez un retour de ma part en moins de 24 h ouvrables. Pour le remboursement effectif de vos créanciers, comptez généralement de 2 à 6 semaines selon la complexité du dossier, les délais d'évaluation de la propriété et ceux du notaire. Les dossiers urgents peuvent être accélérés.
Pas nécessairement, et c'est une question qu'il faut se poser. Étaler un solde sur une longue période réduit le paiement mensuel mais peut augmenter le total des intérêts payés au bout du compte. Je vous montre les deux chiffres avant que vous décidiez : le paiement mensuel et le coût total. Plusieurs clients choisissent un terme plus court dès qu'ils voient la différence.
Je travaille partout au Québec. Les rencontres se font à distance, par téléphone ou en visioconférence, selon ce qui vous convient le mieux. Vous n'avez pas à vous déplacer.
Deux minutes, aujourd'hui
Cinq questions suffisent pour savoir si vos dettes peuvent être regroupées grâce à la valeur nette de votre propriété. Aucune enquête de crédit, aucun engagement, aucune pression.
Offre réservée aux propriétaires. Ce financement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Offre réservée aux propriétaires. Ce financement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Êtes-vous propriétaire d'une résidence au Québec ?
C'est la condition de départ, sans exception.
Quel est votre statut actuel ?
Les prêteurs doivent pouvoir confirmer une source de revenu stable.
Pourquoi avez-vous besoin de ce financement ?
Ça me permet de cibler le bon type de prêteur dès le départ.
Solde actuel de votre hypothèque
Un montant approximatif suffit.
Valeur estimée de votre propriété
Selon vous, à combien se vendrait-elle aujourd'hui ?
Où puis-je vous joindre ?
Je reviens personnellement vers vous sous 24 h ouvrables avec votre estimation.
Confidentiel · aucun pourriel · aucune enquête de crédit
Le financement que j'offre repose sur la valeur nette d'une propriété. Comme ce n'est pas votre situation en ce moment, je ne peux malheureusement pas vous accompagner. Si vous devenez propriétaire, revenez me voir : ça me fera plaisir de regarder votre dossier.
J'analyse votre dossier et je vous contacte sous 24 h ouvrables avec une estimation du montant accessible et des conditions réalistes.
Demande envoyée !
Alexis vous contacte sous 24 h.
